※本記事は2026年最新版です。飲食業界を取り巻くコスト環境(食材高騰・人件費上昇)が大きく変化する中で、コストコントロール体制をどう段階的に構築すべきかを最新の知見に基づき整理しています。前回(FL比率・FLR比率とは:飲食店コストコントロールの最重要指標)もあわせてご参照ください。
はじめに:前回のおさらい
【この記事でわかること】
・コストコントロールを段階的に整備する3層構造のフレームワーク
・各レイヤー(基礎・確定・横断)で見るべき指標と打ち手
・段階的に積み上げる際の落とし穴と回避策
【一言で言うと】
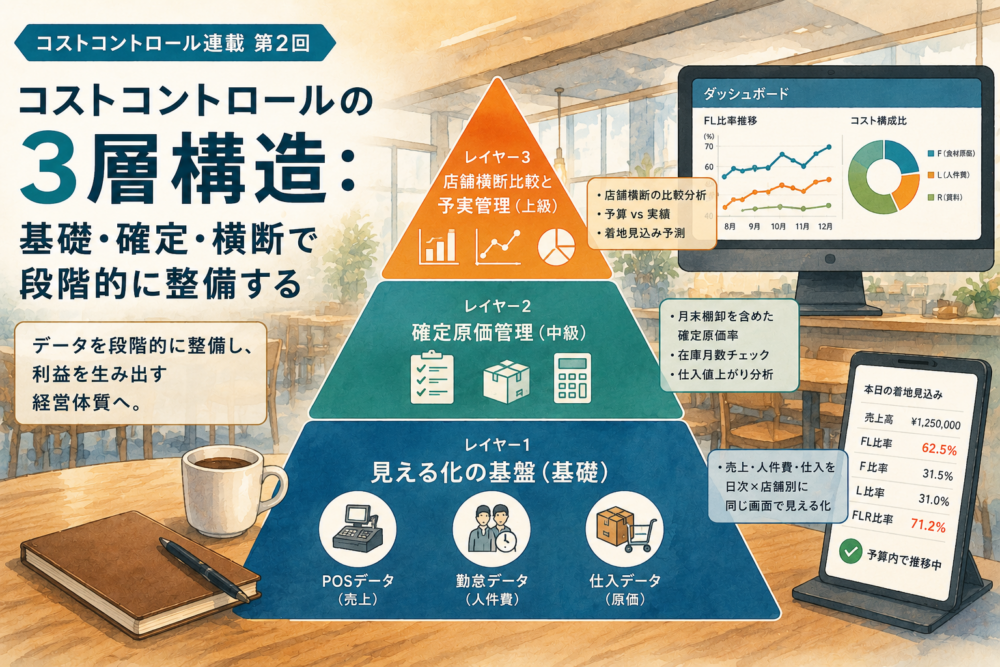
コストコントロールは「見える化(基礎)→確定原価(中級)→店舗横断・予実(上級)」の3層構造で段階的に整備するのが、結果的に最短ルートになります。いきなり完成形を目指すと現場が追いつかず、定着しません。
前回はFL比率・FLR比率の基本を整理しました。FL比率は経営の健康状態を測る最重要指標ですが、結果指標であって打ち手ではない、という点をお伝えしました。打ち手を導くには、FL比率を分解して見られる仕組みが必要になります。
今回は、その「仕組み」をどう構築していくかを、3層構造のフレームワークで整理します。コストコントロールの基盤づくりは、いきなり完成形を目指さず、段階的に積み上げていくのが結果的に最短ルートになります。
この記事は、(株)ラックバッググループとして20年以上飲食店を運営し、飲食企業向けBIプラットフォーム「TEAL BI」を提供している立場から、自社の現場運用と多数のクライアント支援の経験をもとに執筆しています。
なぜ3層構造で考えるのか
コストコントロールの仕組みを構築しようとするとき、よくある失敗は「いきなり完璧なダッシュボードを目指す」ことです。あれもこれもと機能を盛り込んだ結果、構築に1年かかり、できあがった頃には現場の運用が追いつかず、結局使われないというパターンを何度も見てきました。
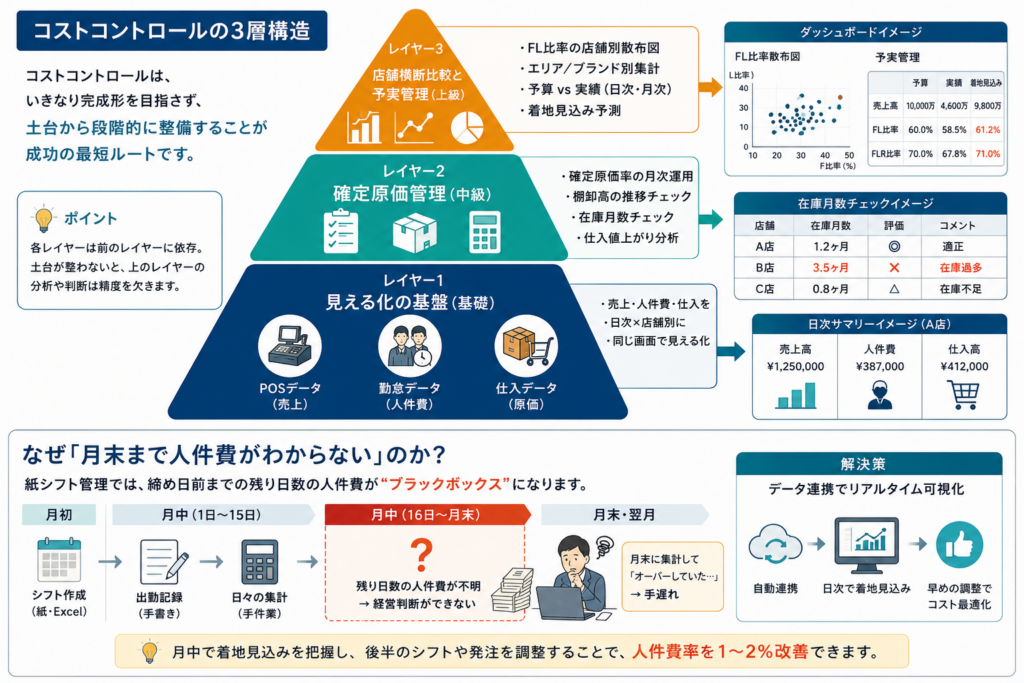
実際のコストコントロールには、段階的な整備順序があります。各レイヤーは前のレイヤーに依存しているため、土台から順に積み上げないと崩れます。これを3層に整理したのが本記事のフレームワークです。
レイヤー1:見える化の基盤(基礎)
最初の層は、売上・原価(仕入)・人件費を、店舗別・日次で同じ画面で見られるようにすることです。
ポイントは「同じ画面で」という部分です。売上はPOSシステム、人件費は勤怠システム、仕入は商品仕入のEDIや会計ソフトと、データが分断されている状態では、毎回担当者がExcelに転記する作業が発生します。これが属人化と遅延の温床になります。
最低限の連携先は3つです。
- POSデータ(売上・客数・客単価):全店舗・全ブランドのデータを前日締めで集約し、翌朝そろえます
- 勤怠データ(人件費):日次の労働時間と時給を掛け合わせた日次人件費を自動算出
- 仕入データ(原価):仕入伝票ベースの日次仕入高を取得
これらが1つのダッシュボードで日次表示されれば、それだけで経営判断のスピードは劇的に変わります。月次バッチで翌月10日に出ていた数字が、翌朝に見られるようになるからです。
レイヤー1の段階では、まだ「精度の高い原価」は出せません。仕入高は仕入伝票の累計であり、月末棚卸が反映されていないからです。それでも構いません。レイヤー1の目的は「精度」ではなく「速度と網羅性」です。
飲食業界全体の市場動向については、一般社団法人日本フードサービス協会「外食産業市場動向調査」や経済産業省 商業動態統計でマクロ環境を確認したうえで、自社のコスト構造を点検することが重要です。
レイヤー2:確定原価管理(中級)
レイヤー1が安定運用に乗ったら、次は確定原価率の月次運用に進みます。これには月末の棚卸データが不可欠です。
確定原価の計算式は単純です。
| 当月確定原価 = 前月末棚卸高 + 当月仕入高 − 当月末棚卸高 |
ここで「棚卸高」が入っていない企業が多いのが現実です。仕入高は把握できていても、棚卸を入れていないために確定原価が出せず、月次決算が常に1ヶ月遅れているケースです。
「棚卸を始めるなら全店舗・全商品で単品棚卸を」と考えると、ハードルが高すぎて何年も着手できません。実は最初は科目別の一括棚卸で十分です。食材費・飲料費・包材費といった大分類で月末金額を入力するだけ。これで月次の確定原価率を、決算を待たずに自社で押さえられるようになります(具体的な運用は連載第8回で詳説します)。
あわせて、レイヤー2で実際に画面に並ぶのは次の4つです。なお TEAL BI は、棚卸そのものを入力・管理する機能を持っていません。棚卸は会計上の実務として行っていただくもので、TEAL BI が出す確定原価率は、実際に計上された仕入から算出しています。なお、レシピ・仕入・販売をつないで在庫と原価を日々把握する取り組みは、別途進めています(レシピ・仕入・販売を1本の線でつなぐ)。
- 店舗別・日次の確定原価率:実際に計上された仕入から算出。値上がりもロスも歩留まりも、起きたことがそのまま結果に含まれます
- 仕入実績(日次・店舗別):仕入伝票ベースの実績を店舗別に日次で並べ、月次では仕入予算に対する進捗として見る
- 商品ごとの売れ方:どの商品が、どの店で、いつ、どれだけ出たか
- FL比率:原価と人件費を合わせた負担を、店舗別・日次で追う
ここで大事なのは、店舗別の原価率だけを並べても打ち手にならないことです。原価率の高い店を見つけても、それが仕入の問題なのか、売れ方の構成が他店と違うだけなのかは、原価率の数字だけでは分かりません。商品ごとの売れ方と並べて初めて、どちらなのかを切り分けられます。
レイヤー3:店舗横断比較と予実管理(上級)
レイヤー1・2ができれば、レイヤー3として「店舗横断の比較分析」と「予算実績管理」に踏み込めます。
- FL比率の店舗別散布図:人件費率を横軸・原価率を縦軸にプロットし、外れ値店舗を視覚的に特定
- エリア別・ブランド別の集計:都心立地と郊外立地の比較、業態別のコスト構造比較
- 予算 vs 実績(日次・月次):月初に立てた予算に対する進捗を日次で追跡
- 着地見込み:月の途中で月末着地を予測
特に予実管理は、レイヤー1・2のデータが揃っていることが前提になります。日次の実績が把握できているからこそ、「このペースだと月末で予算超過」という判断が成立します。
レイヤー3の段階に入ると、データから自然に経営判断のサイクルが生まれます。月中旬時点での着地見込みを毎月確認し、超過しそうな店舗には早めにシフト調整を入れる。FL比率の散布図で外れ値店舗を特定し、店長会議の議題に乗せる。こうした運用が、構造的に1〜2%の改善を生み出します。
段階的に積み上げる重要性
繰り返しになりますが、レイヤーを飛ばすと失敗します。
レイヤー1ができていないのにレイヤー3の予実管理を始めようとしても、日次の実績が拾えていないので予算との比較が成立しません。レイヤー2の確定原価が出ていないのに、コスト構造の分析を始めても、仕入高だけ見て「Fが上がった」と勘違いする(実は月末棚卸が増えているだけ)というケースが頻発します。
理想形ばかり追い求めず、まずレイヤー1の見える化を完璧にする。安定運用に乗ったらレイヤー2の棚卸運用を始める。それが軌道に乗ったらレイヤー3の予実管理に踏み込む。半年〜1年のスパンで、段階的に積み上げていくのが現実的です。
特に大事なのは、各レイヤーで現場の運用文化も同時に育てることです。仕組みだけ先行しても、現場が使いこなせなければ意味がありません。レイヤー1の「日次で数字を見る」習慣が定着してはじめて、レイヤー2の棚卸運用が回り、レイヤー3の経営判断につながります。これは弊社グループの飲食店運営でも実際に経験してきたことです。
まとめ
コストコントロールの仕組み構築は、3層構造で段階的に進めます。
- レイヤー1(基礎):POS・勤怠・仕入の自動連携で日次×店舗別の見える化
- レイヤー2(中級):確定原価率(実際に計上された仕入から算出)と、仕入実績の店舗別管理
- レイヤー3(上級):店舗横断比較・予実管理・着地見込み
各レイヤーは前のレイヤーに依存します。土台から順に積み上げることで、現場の運用文化も同時に育っていき、持続可能なコストコントロールの基盤が出来上がります。
よくある質問(FAQ)
Q. コストコントロールの仕組みは、どのレイヤーから始めるべきですか?
A. 必ずレイヤー1(売上・原価・人件費の見える化)から始めてください。レイヤー2や3を先行させても、土台のデータが揃っていないため、結局精度の低い分析しかできません。
Q. レイヤー1の構築にはどれくらいの期間がかかりますか?
A. POS・勤怠・仕入の自動連携が整っているSaaSを使えば、接続実績のあるメーカーの場合は約1週間で稼働を開始できます。一覧にないメーカーが混ざっている場合は、メーカー様と打ち合わせたうえで新規に連携開発を行い、期間の目安は1か月程度です。一方、Excel運用や手入力中心の構築だと半年〜1年かかるケースが多く、結果的にコストパフォーマンスが低下します。
Q. 棚卸を始めるとき、最初は何を入力すればよいですか?
A. 全商品の単品棚卸は不要です。食材費・飲料費・包材費といった科目別の月末金額を押さえるだけで十分です。なお棚卸は会計上の実務であり、TEAL BI に棚卸を入力する画面はありません。TEAL BI が出す確定原価率は、実際に計上された仕入から算出しています。
Q. 着地見込みはどのくらいの精度で出せますか?
A. 月初〜昨日までの確定実績と、今日〜月末までのシフト予定・発注予定を合算することで、月中旬時点で月末着地を±2〜3%の精度で予測できます。これにより、後半のシフト調整や発注見直しで人件費率を1〜2%改善することが可能です。
関連記事:第1回 FL比率・FLR比率とは|飲食店コストコントロールの最重要指標もあわせてお読みください。また、飲食業界カテゴリ、経営・分析カテゴリでは他のコストコントロール記事もご覧いただけます。
次回予告:紙シフト経営の限界
次回からは具体的な失敗パターンを見ていきます。第3回は、いまだに多くの飲食企業が抱える「月末まで人件費がわからない」問題についてです。紙ベース・Excelベースのシフト管理がなぜ経営判断のスピードを致命的に遅くするのか、その構造と脱却のステップを解説します。
TEAL BIについて
TEAL BIは、(株)ラックバッググループが提供する飲食企業向けの経営データ統合ダッシュボードです。複数メーカーのPOSレジ・勤怠・仕入の各データを自動連携し、統一フォーマットに変換したうえで、店舗別・日次でFL比率・確定原価率・人件費の着地見込みを可視化します。(株)ラックバッググループとして20年以上飲食店を運営してきた代表自身が、自社の経営課題を解決するために(株)ティールテクノロジーズを設立して開発しました。実際に店舗を回している立場から「経営者が本当に見たい数字」が何かを知っているのが、他のSaaSとの最大の違いです。
導入相談・デモのご依頼は お問い合わせフォーム からどうぞ。
執筆:斉田 教継((株)ラックバッググループ / (株)ティールテクノロジーズ 代表取締役)
(株)ラックバッググループとして20年以上にわたり複数の飲食店を運営する傍ら、飲食企業向けBIプラットフォーム「TEAL BI」を提供。厨房・フロアの現場、シフト・仕入の経営判断を日々行う飲食店経営者の視点から、飲食企業の経営課題を実体験ベースで発信。一般社団法人オープン・フードサービス・システム・コンソーシアム データ標準化分科会長。
投稿者プロフィール